
新NISAの仕組みを初心者向けに解説!新NISAのメリットとは
「投資を始めたいけれど、新NISAを使うべきなのか?」「新NISAにはどんなメリットがあるの?」と疑問を感じている方もいらっしゃるのではないでしょうか。
新NISAは、投資で得た利益が非課税になる国の制度です。2024年1月の制度改正により、非課税で保有することのできる期間が無期限となり、年間で投資可能な金額も拡大されました。
この記事では、新NISAの基本的な仕組みやメリット・デメリット、初心者向けの始め方をわかりやすく解説します。
新NISAとは
新NISAとは、投資で得た利益が非課税になる国の制度です。新NISAの正式名称は「少額投資非課税制度」といいます。
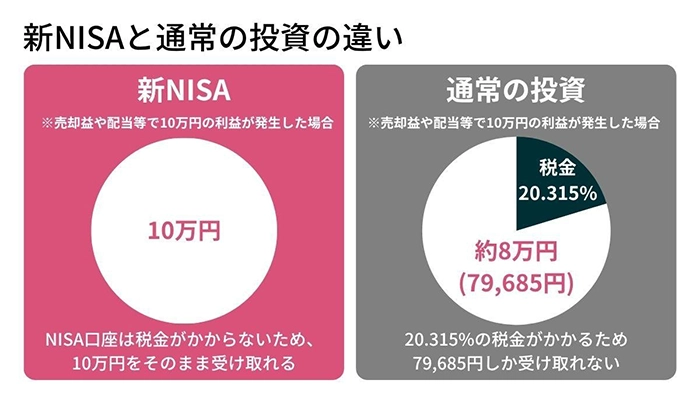
通常、株式や投資信託などへの投資で得た売却益や配当、分配金には20.315%の税金がかかります。一方、NISA口座で購入した対象商品から得た利益には、税金がかかりません。
NISAは2014年に始まり、その後も制度改正を重ねてきました。2024年1月からは新NISAがスタートし、それまでの旧NISAとは仕組みが大きく変わっています。
新NISAと旧NISAの違い
新NISAと旧NISAの主な違いは、「2つの枠の併用可否」「非課税保有期間」「年間投資枠」の3点です。
| 新NISA | 旧NISA | |||
|---|---|---|---|---|
| 投資枠名 | つみたて投資枠 | 成長投資枠 | つみたてNISA | 一般NISA |
| 併用可否 | 併用可能 | 併用不可 | ||
| 非課税保有期間 | 無期限 | 20年間 | 5年間 | |
| 年間投資枠 | 120万円 | 240万円 | 40万円 | 120万円 |
制度の仕組みとして、旧NISAでは「つみたてNISA」と「一般NISA」のどちらか一方を選択する必要がありましたが、新NISAでは「つみたて投資枠」と「成長投資枠」に変わり、2つの枠を併用できるようになりました。
非課税で保有できる期間についても、旧NISAでは「つみたてNISA」が20年間、「一般NISA」が5年間と制限がありましたが、新NISAでは無期限化されています。
また、年間投資枠は、旧NISAでは「つみたてNISA」が40万円、「一般NISA」が120万円だったのに対し、新NISAでは「つみたて投資枠」の120万円と「成長投資枠」の240万円を合わせて最大360万円まで拡大しました。
新NISAと投資信託の違い
新NISAは「利益を非課税にするための制度」であり、投資信託は「実際に買う金融商品そのもの」という違いがあります。新NISAを活用して買える商品の一つが投資信託です。
投資信託は、多くの投資家から集めたお金をひとつにまとめ、運用の専門家が株式や債券などに投資してくれる商品です。新NISAでは投資信託のほか、株式やETF(上場投資信託)なども購入できます。
なお、投資信託はNISA口座に限らず、課税対象となる特定口座や一般口座でも購入可能です。
詳細については関連記事もあわせて参考にしてください。
新NISAの仕組み
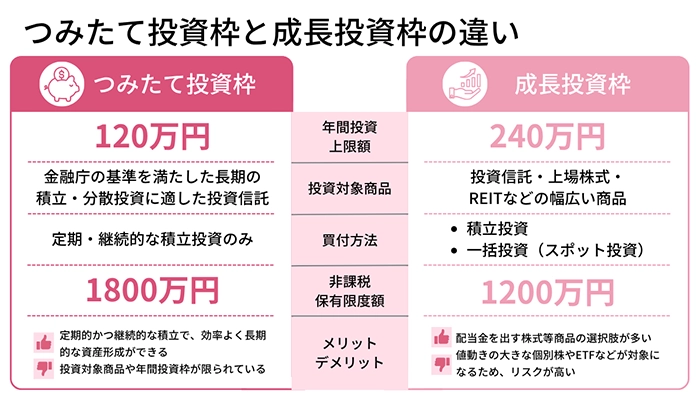
新NISAには、「つみたて投資枠」と「成長投資枠」の2つがあります。
旧NISAでは「つみたてNISA」と「一般NISA」のどちらか一方の選択が必要でしたが、新NISAでは2つの枠を併用できます。事前申請は必要ありません。
どちらか一方だけを利用することもでき、投資する金額や商品に応じた使い分けも可能です。
それぞれ投資できる商品や年間投資枠が異なるため、自分の投資目的や資金に合わせて活用しましょう。
つみたて投資枠
つみたて投資枠は、長期の積立・分散投資に適した金融商品を定期的に購入する仕組みです。
対象商品は、金融庁が定めた要件を満たす投資信託などに限定されており、年間投資枠は120万円です。
毎月一定額を積み立てるなど、あらかじめ決めたペースで投資を続けられるため、投資のタイミングに悩みたくない方にも適しています。
新NISAのつみたて投資枠の詳細については、下記の記事で詳しく解説しています。
成長投資枠
成長投資枠は、投資信託のほか、上場株式やETF(上場投資信託)など、幅広い商品へ投資する仕組みで、年間投資枠は240万円です。
つみたて投資枠と比べて投資できる金額が大きく、商品の選択肢も広いため、まとまった資金を投資したい方や好きなタイミングで投資したい方に適しています。
新NISAの成長投資枠の詳細については、下記の記事で詳しく解説しています。
新NISAのメリット
新NISAでは、旧NISAから投資枠や非課税保有期間などが見直され、より柔軟な運用が可能になりました。
ここでは、新NISAの主な4つのメリットを紹介します。
つみたて投資枠と成長投資枠の併用が可能
新NISAでは、つみたて投資枠と成長投資枠を同じ年に利用できます。
旧NISAでは「つみたてNISA」と「一般NISA」のどちらか一方の選択が必要でしたが、新NISAでは2つの枠を併用できます。目的や資金に合わせた使い分けが可能です。
さらに、従来は5年または20年だった非課税保有期間が無期限となったため、期限を気にせず長期的に運用できます。
年間投資枠の大幅な拡大
新NISAでは、1年間に投資できる金額が旧NISAより大幅に拡大されました。
2つの枠を併用すると、年間最大360万円まで投資できます。まとまった資金を投資したい方も、より多くの資金を非課税で運用できる点がメリットです。
生涯で1,800万円まで投資可能
| 新NISA | 旧NISA | |||
|---|---|---|---|---|
| 投資枠名 | つみたて投資枠 | 成長投資枠 | つみたてNISA | 一般NISA |
| 非課税保有限度額 | 1,800万円(総枠) | 800万円 | 600万円 | |
| - | 内数1,200万円 | |||
新NISAでは、1人あたり1,800万円の非課税保有限度額が設けられています。1,800万円のうち、成長投資枠に充てられるのは1,200万円までです。つみたて投資枠に個別の上限はありません。成長投資枠を使わなければ、1,800万円すべてをつみたて投資枠に充てられます。
注意すべきポイントは、総枠の1,800万円は「買ったときの金額(取得金額)」で計算するという点です。購入後の値動きは枠の消費に影響しません。
例えば、100万円分の投資信託を購入した場合、その後150万円に値上がりしても、70万円に値下がりしても、使った枠は購入額の100万円のままです。値上がりで枠が減ることも、値下がりで枠が戻ることもありません。
非課税枠の再利用が可能
新NISAでは、保有している商品を売却すると、その商品の取得金額にあたる非課税保有限度額(購入元本枠)を翌年以降に再利用できます。
例えば、50万円で購入した商品が値上がりし、70万円で売却した場合、翌年以降に復活するのは購入時の50万円分です。資金に余裕ができたら、復活した枠を使って再び投資できます。
売却や再投資をしながら、柔軟に資産を組み替えられる点も新NISAのメリットです。
新NISAのデメリット(注意点)
新NISAでは、非課税で投資できる金額が大幅に拡充されましたが、制度を利用する前に確認しておきたい点もあります。
旧NISAで保有している商品は新NISAへ直接移管(ロールオーバー)できません。また、投資枠が併用できるようになったため、商品選びに迷うこともあるでしょう。
ここでは、デメリット(注意点)について解説します。
旧NISAから直接移管できない
2023年までの旧NISAにおける保有額は、新NISAへの移管(ロールオーバー)ができません。
旧NISAの保有額は、新NISAの非課税保有限度額の1,800万円とは別の枠として管理されます。新NISAを利用することで、旧NISAとは別の新たな投資枠で資産形成が進められるでしょう。
なお、2023年までに「つみたてNISA」で購入した分は20年間、最長2042年まで非課税で保有することが可能です。「一般NISA」で購入した分は5年間、最長2027年まで非課税で保有できます。
対象商品が増えたため投資判断が難しくなった
新NISAでは2つの投資枠を併用でき、幅広い商品から投資先を選べます。自由度が高くなった分、商品選びに迷う方もいるでしょう。
特に成長投資枠では、投資信託だけでなく、上場株式やETF(上場投資信託)なども対象です。どの商品へ投資するかに加えて、購入や売却のタイミングも判断しなければなりません。
初心者におすすめ!新NISAのつみたて投資枠運用の始め方
投資が初めての方は、「つみたて投資枠」の活用から検討するとよいでしょう。
つみたて投資枠の対象は、運用方針やコストといった一定の基準を満たした商品に限られます。初心者でも長期運用に向いた商品を選びやすい仕組みです。
ここでは、金融機関を選んで積立投資を始めるまでの流れを4つのステップで紹介します。
ステップ1:金融機関を選ぶ
まずは、NISA口座を開設する金融機関を選びます。
新NISAは銀行や証券会社、信託銀行などで利用できますが、金融機関によって取扱商品や手続方法、サポート体制が異なります。
NISA口座のみの開設はできません。金融機関に口座がない場合は、総合口座や証券口座の申込みも同時に必要です。
ちば興銀では、WEB上または窓口から投資信託口座とNISA口座の開設を申し込めます。自分の都合に合わせて手続きを進めたい方はWEB上で、相談しながら進めたい方は窓口を利用するとよいでしょう。
ステップ2:口座を開設する
金融機関が決まったら、必要書類をそろえて口座開設を申請します。
本人確認書類やマイナンバーを確認できる書類などが必要です。金融機関によって必要書類や申込方法が異なるため、事前に確認しておきましょう。
すでに別の金融機関でNISA口座を持っている方も、所定の手続きを行えば原則として1年に1回まで金融機関を変更できます。
ステップ3:投資する金融商品を選ぶ
NISA口座を開設したら、購入する金融商品を選びます。
つみたて投資枠は、金融庁が定めた要件を満たす商品が対象です。長期の積立・分散投資に適した商品が選ばれています。
資産の種類や投資先の地域、手数料などは商品によって異なります。それぞれの特徴を確認し、自分の投資目的に合う商品を選びましょう。
金融庁の定めるつみたて投資枠の対象商品については下記のページで紹介されています。
出典:金融庁「つみたて投資枠対象商品」
ステップ4:積立金額を決める
最後に、無理なく続けられる積立金額を決めます。
つみたて投資枠は、積立日や金額を設定すると、その内容に沿って定期的に商品を購入する仕組みです。購入のタイミングを毎回自分で考えずに済むため、投資経験がない方でも無理なく続けられるでしょう。
年間投資上限額は120万円ですが、上限まで投資する必要はありません。生活に必要なお金を確保して、余剰資金で始めましょう。
積立金額は利用する金融機関のルールに沿って変更できます。投資が初めてなら、家計への負担を確認しながら少しずつ金額を調整してもよいでしょう。
金融庁の「つみたてシミュレーター」を使うと、毎月の積立額や積立期間、想定利回りから将来の資産額を試算できます。積立金額を決める際の参考にしてみましょう。
出典:金融庁「つみたてシミュレーター」
新NISAで自分に合った投資を行おう
新NISAは、対象となる投資から得た利益が非課税になる制度です。つみたて投資枠と成長投資枠を併用でき、年間最大360万円まで投資できます。
非課税保有期間は無期限で、非課税保有限度額は1,800万円です。保有商品を売却すると、取得金額分の枠を翌年以降に再利用できます。
投資が初めての方には、対象が長期運用に向く商品に絞られているつみたて投資枠がおすすめです。無理なく続けられる金額を決め、自分の目的に合う商品を探してみましょう。
新NISAを始めるならちば興銀で!
新NISAを始めたいとお考えの方は、投資を始める方を全力で応援しているちば興銀をご検討ください。
ちば興銀では、新NISAのつみたて投資枠、成長投資枠ともに幅広いファンドをご用意しているため、投資の目的や計画に合わせてお選びいただけます。一括投資は1万円から、積立投資は月5,000円から投資ができるため、少額で始めたい方にもおすすめです。
NISA口座の開設は、ちば興銀のWEBまたは窓口でお手続きが可能です。ちば興銀のWEBでは、新NISAの対象商品や想定される資産総額推移、よくある質問への回答などについてまとめていますので、ぜひ併せてご覧ください。
若山 卓也(わかやま たくや)
証券会社からIFA(金融商品仲介業)に転じ、10年以上活動。
個人向けに個別株式、投資信託の提案を行う。
NISAやiDeCoを含む資産運用のほか、住宅ローン団信保険やクレジットカードなど、幅広い金融ジャンルで執筆。
<資格>証券外務員一種(日本証券業協会)、資産形成コンサルタント(日本証券アナリスト協会)、AFP(日本FP協会)
2026年10月1日現在