
マイカーローンの金利相場はいくら?低金利・安いローンを選ぶ際の注意点を紹介
車を購入する際、販売店で案内されたディーラーローンをそのまま契約する方もいらっしゃるのではないでしょうか。しかし、契約前に複数のローンを比較しておかないと、必要以上に金利の高いローンを組んでしまう可能性があります。
マイカーローンの金利相場は、銀行系・ディーラー・自社ローンといった種類によって異なります。銀行系マイカーローンが年2~4%程度であるのに対し、ディーラーローンは年5~9%程度と高めです。借入金額や返済期間によっては、この差が支払総額で数十万円になることもあります。
この記事では、マイカーローンの金利相場を種類ごとに比較し、金利以外に確認すべきポイントや、低金利のローンを選ぶ際の注意点まで解説します。
自分に合ったマイカーローンを選ぶための参考にしてください。
WEB完結型でのお申込みなら金利0.1%割引!
来店の必要はなく、
お手続きはすべてWEB上で完結します
マイカーローンの金利で大事な「固定金利型」と「変動金利型」
マイカーローンには固定金利型と変動金利型があり、それぞれ特徴が異なります。
選ぶ金利形態によって、金利変動の影響を受けるかどうかや、完済までの支払額が予想しやすいかどうかなどが異なります。両者の金利形態の違いを把握し、どちらのほうが自分に合っているかよく検討することが重要です。
ただし、どちらか一方の金利形態のマイカーローンしか取り扱っていない金融機関やディーラーもあります。本当は変動金利型のローンがよかったのに固定金利型で契約してしまったといったことがないよう、事前に調べてから審査を申し込みましょう。
固定金利型
固定金利型とは、契約から完済まで金利が変わらない金利形態をいいます。
景気に大きな変動が起きたとしても金利が変動しないため、家計へ影響を与えることが少ない点がメリットです。
デメリットとしては、景気が落ち込んで市場金利が低くなる局面でも、その恩恵が受けられない点が挙げられます。
また、多くの場合、変動金利型に比べると固定金利型のほうが金利が高めに設定されています。
変動金利よりも高い金利であっても、支払額が変わらないという安心感を重視する方は、固定金利型を検討するとよいでしょう。
変動金利型
変動金利型は、契約から完済の間に金利が変わる可能性がある金利形態です。
固定金利型よりも金利が低く設定されていることが多く、この点がメリットといえます。
一方、景気が大きく変動した場合などには金利が上下する可能性があります。金利の変動に伴って支払額も変動するため、金利が上がった際には家計の負担が増加してしまうおそれがある点がデメリットです。
後述するディーラーローンは固定金利型を採用していることが多いため、変動金利型で契約したい方は、銀行系マイカーローンから選ぶとよいでしょう。
マイカーローンの金利相場比較
車の購入時に利用するローンには、銀行系マイカーローンだけではなく、ディーラーローンや自社ローンがあります。
マイカーローンの金利はローンの種類や金融機関によって異なり、一般的には、銀行系マイカーローンが年2~4%程度、ディーラーローンが年5~9%程度と、銀行系マイカーローンのほうが金利が低い傾向があります。
金融機関やキャンペーンの実施状況などによって異なるため一概にはいえませんが、年1%台などの低金利で提供されているサービスもあります。ただし、表示されている最低金利が必ず適用されるとは限らないため、適用条件や上限金利も確認しましょう。
各ローンの特徴や金利については、以下の表をご確認ください。
| 項目 | 銀行系マイカーローン | ディーラーローン | 自社ローン |
|---|---|---|---|
| 概要 | 銀行や信用金庫などの金融機関で取り扱っている自動車ローン | 車両購入先のディーラーと信販会社が提供しているローン | 自動車販売店が独自の審査基準で提供するローン |
| 金利相場 | 年2~4%程度 | 年5~9%程度 | 0%(保証料・手数料が別途必要) |
| メリット |
|
|
自動車販売店による独自審査のため審査結果が出るのが早い |
| デメリット | 審査申込みから手続き完了まで時間がかかる | 金利が高めに設定されている分、支払総額が増加しやすい |
|
| 車の所有権 | 自分名義となることが一般的なため、完済前でも自由に売却や乗換えがしやすい | 自分名義ではないことが一般的なため、売却や乗換えがしづらい | 自分名義ではないことが一般的なため、売却や乗換えがしづらい |
| 審査の難度 | ディーラーローンや自社ローンと比べて厳しい傾向 | 比較的審査に通りやすい | 比較的審査に通りやすい |
| 審査期間の目安 | 翌営業日~1週間程度 | 即日~翌日 | 即日~2日程度 |
低金利の銀行系マイカーローン
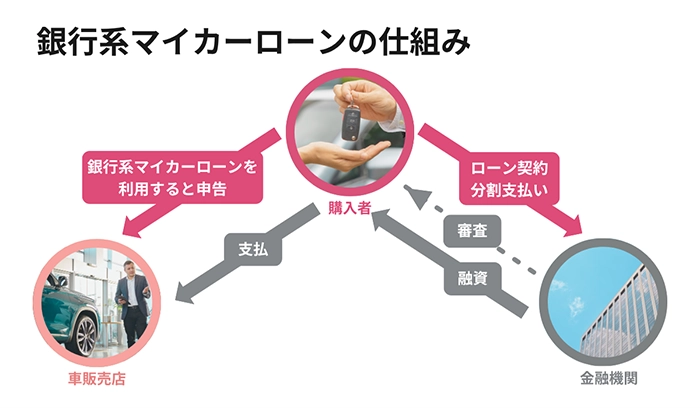
銀行系マイカーローンとは、銀行や信用金庫などの金融機関が提供する自動車購入向けのローンです。一括で車の購入資金を借り入れ、毎月分割で返済していく流れが一般的です。免許取得費用や車検費用、修理費用などにも利用できる場合があります。
金利は年2~4%程度で、年5~9%程度のディーラーローンと比較すると低いことが特徴です。金利は「短期プライムレート」などを基準に設定されることがあり、レートの変動に応じてローン金利が見直されます。
金利が低いことから、利息負担や支払総額を抑えやすい点がメリットです。また、通常は車の所有権が契約者に帰属するため、完済前でも売却や乗換えをしやすい点も特徴です。
一方、ディーラーでの購入手続きとは別に、金融機関でローンの手続きが必要になるため、手間がかかる点はデメリットといえます。
また、審査から借入れまで1週間程度を要する場合もあるため、納車時期を考慮し、余裕を持って申し込むことが重要です。
加えて、銀行系マイカーローンは審査基準が比較的厳しく、過去にローンなどの延滞経験がある方は注意が必要となります。
金利が高いディーラーローン
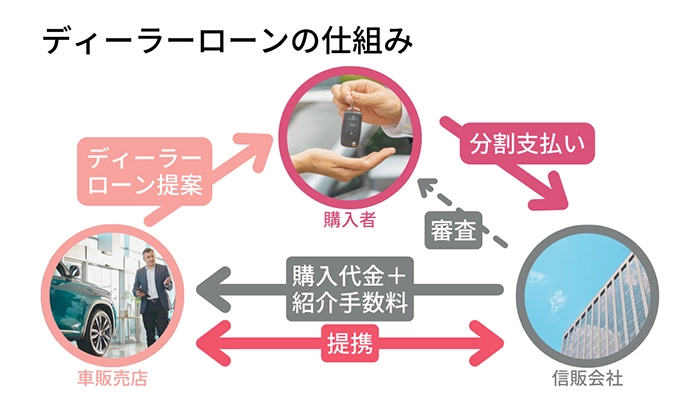
ディーラーローンは、購入先のディーラーと信販会社が提供している自動車ローンです。
大別するとフルローンと残価設定ローンがあり、フルローンは購入費用の全額を借り入れる方法で、車両価格の全体がローンの対象となります。一方、残価設定ローンは、あらかじめ定めた数年後の残価(将来の下取り価値)を差し引いた額を対象に契約するローンで、その分返済負担を抑えられるのが特徴です。
ディーラーローンは、販売店で車の購入手続きと同時に申込みができ、その場で審査結果がわかることも多いため、手続きが簡単でスピーディーに進められます。また、一般的に銀行系マイカーローンよりも審査に通りやすい傾向があります。
しかし、金利が年5~9%程度と高く、支払総額はその分増加しやすくなります。また、通常は車の所有権はディーラーや信販会社にあるため、車の売却や乗換えを自由にしづらい点もデメリットです。
金利以外の手数料が高額な自社ローン
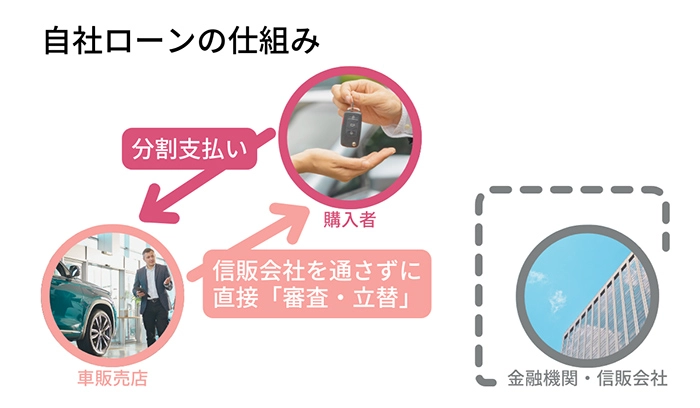
自社ローンは購入代金を販売店に立て替えてもらい、購入者が分割で返済していく方法です。
銀行のように現在の返済状況といった信用情報にもとづく審査をしているわけではないため、銀行系マイカーローンよりも審査に通りやすい傾向があります。審査結果が出るのも早く、借入れまでの手続きが比較的スムーズなローンといえます。
厳密にはローンサービスにはあたらないため、販売店からは「金利がかからない」と案内を受けることもあるようですが、金利の代わりに保証料や手数料が発生し、その負担金額は銀行系マイカーローンやディーラーローンの金利支払いを上回る場合も少なくありません。
また、ディーラーローンと同様、車の所有権は自分にはないことが多いため、車の売却や乗換えは自由にはできません。
WEB完結型でのお申込みなら金利0.1%割引!
来店の必要はなく、
お手続きはすべてWEB上で完結します
銀行系マイカーローンとディーラーローンの返済シミュレーション
車を購入する際は、購入店でディーラーローンを案内され、そのまま契約するケースも多いでしょう。しかし、金利によって毎月の支払額や最終的な支払総額が大きく変わるため、慎重に検討する必要があります。
ここでは、400万円を銀行系マイカーローンの金利年2.7%で借りた場合と、ディーラーローンの金利年5.0%で借りた場合を比較します。
| 銀行系マイカーローン | ディーラーローン | |
|---|---|---|
| 金利 | 2.7% | 5.0% |
| 毎月の支払額 | 71,342円 | 75,484円 |
| 支払総額 | 4,280,520円 | 4,529,040円 |
| 利息総額 | 280,520円 | 529,040円 |
このように、金利が数%違うだけで、支払総額に大きな差が生じます。
銀行系マイカーローンのほうがディーラーローンよりも低金利になる場合が一般的であり、トータルのコストを抑えるためには、銀行系マイカーローンがおすすめです。
関連記事:ちば興銀のマイカーローンとは?どんな人におすすめかなどを解説
マイカーローン検討時に金利以外で確認したい7つのポイント
マイカーローンを検討する際に金利以外に確認したいポイントは、以下の7つです。
- 借入上限額と借入年数
- 保証人や担保
- 保証料・繰上返済手数料
- 返済方式
- 審査基準
- 審査期間
- キャンペーン
ローンを契約する際には金利に目を奪われがちですが、それ以外にも気をつけておきたいポイントは多くあります。
借入上限額と借入年数
金融機関によって借りられる上限金額が異なるため、購入したい車や希望する借入金額がある程度決まっている場合は、事前に各金融機関のWEBで借入上限額を確認しておくとよいでしょう。
また、毎月の支払金額を抑えたいからといって、必要以上に借入年数を長く設定することはおすすめできません。借入年数が長くなればなるほど支払総額が増加するためです。
月々の収支を把握したうえで借入年数を検討するようにしましょう。
保証人や担保
保証人とは、ローンの契約者が返済できなくなった場合に代わりに返済する責任を持つ人のことをいいます。また、担保とは、返済不能時の保証のために銀行などに差し入れる不動産などを指します。
基本的に、銀行が取り扱っている銀行系マイカーローンは保証会社が保証を行うため、保証人や担保は不要で利用できる場合が多いです。
しかし、勤続年数が短い、雇用形態が非正規であるなど、返済能力に乏しいと判断された場合には保証人を求められる場合もあります。
保証人を用意することが難しい場合には、金融機関を変える、自己資金を増やして借入金額を減らすなどの対応が必要になります。
保証料・繰上返済手数料
保証人や担保が不要である場合、その代わりに、保証会社に保証料を支払う必要があります。
一般的には金融機関の提示している金利の中に含まれていることが多いのですが、金利と別になっている場合には保証料の支払いが必要となるためご注意ください。
また、借入れの途中で繰上返済をお考えの方は、繰上返済手数料の有無も確認しましょう。
残りの支払回数が少ない場合には、そのままローンを返し続けた際にかかる利息負担よりも繰上返済手数料のほうが大きくなることもあります。
返済方式
返済方式は元利均等返済と元金均等返済の2種類があり、特徴などは以下の表の通りです。
| 項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 特徴 | 元金と利息の合計額を均等に支払う方法 | 元金を均等に返済し、そこに利息を上乗せして支払う方法 |
| メリット | 支払額が一定なので資金計画を立てやすい | 返済スピードが速い |
| デメリット | 毎月の支払額を抑えるため返済スピードが緩やか |
|
元金均等返済は、個人向けのローンでは取り扱っていない事業者も多いです。
審査基準
審査に通過しなければマイカーローンは利用できません。
ローンの審査基準は金融機関ごとに異なります。とはいえ、一般的には以下の8項目がポイントといわれています。
- 年収
- 職業
- 勤続年数
- 雇用形態
- 年齢
- 家族構成
- 過去の信用情報
- 他社での借入金額
金融機関はこれらの項目を確認して返済能力があるかどうかを判断します。
年収に対して借入金額が見合っていない、信用情報に問題があるなどで審査に落ちる可能性があります。自分の状況に見合った借入金額を希望することや、ほかのローンの返済に遅れないなどが重要です。
審査期間
審査にどれくらいの期間がかかるのか確認しておくことは重要です。なぜなら、車の発注は審査が完了してから行われるのが一般的だからです。
審査に時間がかかるほど発注のタイミングは遅くなり、その分、納車日も先送りになってしまいます。
できるだけ早く車が必要という場合には、審査にかかる期間も確認しておきましょう。
キャンペーン
マイカーローンを選ぶ際は、通常の金利だけでなくキャンペーンの有無も確認しましょう。金融機関によっては、以下のようなキャンペーンを実施していることがあります。
- PC・スマホからWEB契約をした場合に金利を引き下げるキャンペーン
- 期間限定で金利を優遇する金利割引キャンペーン
- 25歳以下や30歳以下など、年齢を条件としたキャンペーン
キャンペーンによって適用期間や申込方法、年齢などの条件が定められているため、利用前に適用条件を確認することが大切です。
低金利のマイカーローンを選ぶ際の注意点
マイカーローンを選ぶ際は、金利の低さだけで判断するのではなく、実際の支払額や手数料、審査にかかる期間なども確認することが大切です。
特に、表示されている最低金利は必ずしも自分に適用されるとは限りません。複数の金融機関を比較し、借入条件や諸費用を含めて検討することで、自分に合った低金利のマイカーローンを選びやすくなります。
ここでは、低金利のマイカーローンを選ぶ際の注意点を解説します。
見積りを取ってシミュレーションをする
マイカーローンの見積りを取る目的は、金利や返済総額などの違いを可視化することです。見積書という形で手元に残して細部まで確認することで、自身のライフスタイルに合った最適なマイカーローンを見つけることができます。
実際にマイカーローンを利用するなら、まずは販売店でしっかりとした見積りを取りましょう。その後、複数の銀行などの金融機関に対して仮審査の申込みを行って、実際の借入条件などを確認しておくと、その後の手続きもスムーズに進みます。
ローン返済以外にかかる手数料・保証料も考える
マイカーローンを比較するときは、金利だけでなく保証料や手数料などの諸費用も確認しましょう。金利が低くても、手数料などを含めると支払総額が高くなる可能性があるためです。
金融機関によっては、保証料や事務手数料などが別途必要になる場合があります。申込前に、金利以外に必要な費用があるか、総額でいくら支払うことになるのかを確認しておくと安心です。
ローン審査が厳しい傾向にある
一般的に、低金利のマイカーローンは、金利が高めのローンと比べて審査が厳しい傾向があります。
金融機関は、申込者の年収や雇用形態、勤続年数、他社への返済状況、過去の信用情報などを確認し、無理なく返済できるかを判断します。そのため、審査では収入を証明する書類などの提出を求められることがあります。
また、審査には一定の時間がかかる場合があるため、車の購入時期が決まっている場合は早めに申し込むことが重要です。
金利は必ずしも下限が適用されるわけではない
最低金利だけをみて「このローンは金利が安い」と判断するのは避けましょう。
なぜなら、マイカーローンの金利には幅が設定されており、実際に適用される金利は審査結果や借入条件などによって決まるからです。
申込前に金利の上限も確認したうえで、実際に適用される可能性のある金利や毎月の返済額、返済総額を比較することが大切です。
返済中のカーローンの金利にお悩みの方は借換えもおすすめ
すでにディーラーローンを利用していて、「毎月の支払額が大きい」「金利をもう少し抑えたい」と感じている場合は、銀行系マイカーローンへの借換えを検討するのも一つの方法です。
一般的に、ディーラーローンは、銀行系マイカーローンと比べて金利が高めに設定されています。現在より低い金利のローンへ借り換えられれば、月々の返済負担や利息を含めた返済総額を抑えられる可能性があります。
マイカーローンの借換えについては、下記関連記事もあわせてご確認ください。
低金利の銀行系マイカーローンでできるだけ月々の費用を安くしよう
マイカーローンは金利形態や借入先によって支払総額が大きく変わります。一般的にはディーラーローンより銀行系マイカーローンのほうが低金利であり、返済負担を抑えるには有効な選択肢です。
ただし、金利の安さだけでなく、手数料や保証料、借入期間、実際に適用される金利なども確認することが大切です。
複数のローンを比較して返済シミュレーションを行い、月々の返済額と返済総額を確認する必要があります。
すでにローンを利用していて返済負担が大きい場合は、銀行系マイカーローンへの借換えによって負担を減らすことを検討するのもよいでしょう。
ちば興銀マイカーローンなら最大2,000万円、最長15年のお申込みが可能!
ちば興銀のマイカーローンは、新車・中古車・オートバイの購入費用や運転免許証の取得資金、現在ご返済中の自動車ローンの借換資金など、幅広い用途でのご利用が可能です。
最大2,000万円、最長15年での申込みができ、お客さま一人ひとりに最適な返済計画をご提案いたします。
事前審査の結果は最短で翌営業日のご連絡が可能ですので、結果をすぐに知りたい方も安心してお申込みいただけます。
WEBで手続きを完結できる方法も採用しているため、日中お忙しくなかなか時間の取れない方は、ご自身のご都合に合わせてお申込みできるWEB手続きをご利用ください。
若山 卓也(わかやま たくや)
証券会社からIFA(金融商品仲介業)に転じ、10年以上活動。
個人向けに個別株式、投資信託の提案を行う。
NISAやiDeCoを含む資産運用のほか、住宅ローン団信保険やクレジットカードなど、幅広い金融ジャンルで執筆。
<資格>証券外務員一種(日本証券業協会)、資産形成コンサルタント(日本証券アナリスト協会)、AFP(日本FP協会)
2026年10月5日現在