
投資信託のリスクとリターンとは?リスクを軽減する投資手法を解説
「投資信託にはリスクがある」と聞くと、損をしそうで心配に感じる方もいるでしょう。投資信託には元本保証がなく、運用状況によっては、購入時より値下がりするリスクがあります。
ただし、リスクの意味や種類を知っておけば、自分に合った商品を選ぶ際に役立ちます。長期・積立・分散を意識して投資すれば、値動きの影響を和らげながら無理なく資産形成を進める助けになるでしょう。
この記事では、投資信託のリスクとリターンの関係や代表的な7つのリスク、リスクの軽減が期待される投資手法についてわかりやすく解説します。
投資信託のリスクは投資による損得の振れ幅のこと
投資信託は、多くの人から少しずつお金を集めて一つの大きな資金にまとめ、運用の専門家が株式や債券などに投資してくれる商品です。元本保証はなく、運用状況によっては元本割れする点を理解しておきましょう。
投資信託におけるリスクとは、単に「危ない」という意味ではありません。投資の世界では、投資によって得られるリターンの振れ幅の大きさをリスクと呼びます。
リターンとは、投資によって得られる利益や損失です。リスクが大きい商品ほど、大きな利益を期待できる一方で、大幅に値下がりするおそれもあります。
投資信託のリスクとリターンは表裏一体
リスクとリターンは、セットで考える必要があります。一般的に、高いリターンを狙う商品ほど値動きが大きくなり、リスクも高くなります。
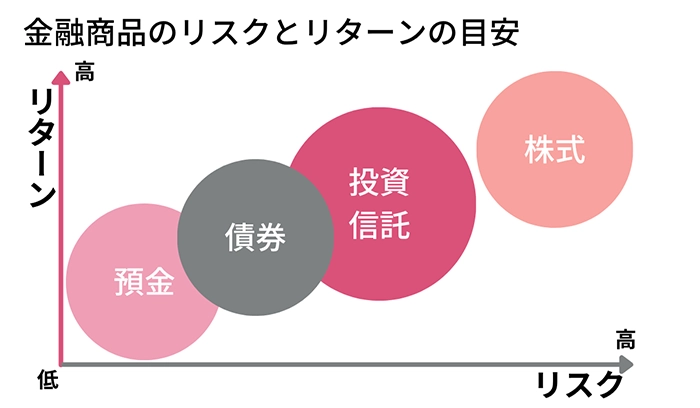
投資信託は、投資先によってリスクの大きさが変わります。
債券を中心に運用する投資信託は、株式中心の投資信託より値動きが比較的ゆるやかです。
株式中心の投資信託は、利益を期待しやすい半面、値段が大きく下がる局面もあります。
自分がどのくらいの値下がりまで受け入れられるかを考えたうえで、商品を選びましょう。
投資信託の7つのリスク
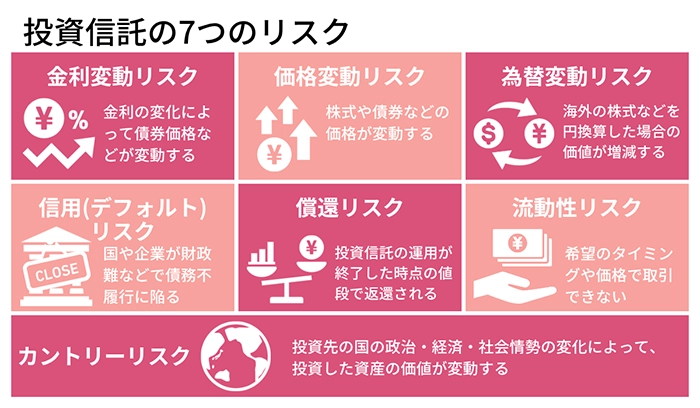
投資信託には、投資先の状況によって、さまざまなリスクがあります。影響を受けやすいリスクは商品によって異なるため、種類ごとの特徴を把握しておきましょう。
主なリスクは、次の7つです。
- 金利変動リスク
- 価格変動リスク
- 為替変動リスク
- 信用(デフォルト)リスク
- 償還リスク
- 流動性リスク
- カントリーリスク
それぞれの内容を詳しくみていきましょう。
金利変動リスク
金利変動リスクとは、金利の変化によって債券価格などが変動するリスクです。
債券は、実質的に国や企業などへお金を貸し、その対価として利息を受け取る商品です。一般的に、市場の金利が上がると、以前に発行された債券の魅力が下がり、債券の値段が下がる要因となります。一方、金利が下がると債券価格は上がる傾向があります。
債券を多く含む投資信託では、金利が上がる場面で値段が下がるおそれがあります。債券型の投資信託を選ぶ際は、金利の動きによる影響も確認しましょう。
価格変動リスク
価格変動リスクとは、投資信託に組み入れられている株式や債券などの価格が変動する可能性のことです。
例えば、企業の業績が悪化すると株価は下落し、業績が上向けば株価は上昇します。株価は業績だけでなく、景気や為替相場、国内外の政治情勢などの影響を受けることもあります。
過去にも、景気の先行きへの不安から株式市場全体が下落した局面がありました。株式を多く含む投資信託では、こうした価格変動の影響を受け、値段が下がるおそれがあります。
為替変動リスク
為替変動リスクとは、為替相場の変動によって、海外の株式や債券などを円換算した場合の価値が増減するリスクです。
海外の株式や債券に投資する投資信託は、投資先の値段だけでなく、為替相場の影響も受けます。一般的に、円高は投資信託の値下がり要因、円安は値上がり要因です。
例えば、米国株に投資する投資信託では、米国株の値段が上がっていても、急激に円高が進むと値段が下がるおそれがあります。
信用(デフォルト)リスク
信用(デフォルト)リスクとは、株式や債券を発行する国や企業が財政難や経営不振などを理由に債務不履行に陥る可能性のことです。信用リスクの発生は企業だけではなく、国債の発行元である国にも起こる場合があります。
信用リスクが高まると、通常は債券や株式の価格は下落し、さらに、発行元が破綻する事態となれば、元本の回収も難しくなります。
投資信託においても、購入して保有している資産で信用リスクが顕在化した場合、値下がりが懸念されます。
償還リスク
償還リスクとは、投資信託の運用が終了し、その時点の値段で資金が返還されるリスクです。購入時より値段が下がっていると、損失が確定します。
投資信託は、投資家が売却を希望するタイミングまで運用を続けられるとは限りません。例えば、運用状況が悪化したり、純資産総額が一定の水準を下回ったりして、「解約したほうが投資家のためになる」と判断されると、予定より早く運用が終わる繰上償還が行われることがあります。
信託期間や繰上償還の条件も、投資信託を選ぶ際の確認項目に入れておきましょう。
流動性リスク
流動性リスクとは、保有している金融商品を売却したい場合に、市場での取引量が少ないことなどを理由に希望のタイミングや価格で取引できない可能性のことです。
例えば、株式市場では、発行元企業に何らかの問題が生じて上場廃止のリスクが高まった場合、株の売り注文が増える一方で買い手がつかない状況が発生し、売りたくても売れなくなってしまいます。
このように、売り手と買い手の需給の不一致によって、流動性リスクが発生するおそれがあります。
カントリーリスク
カントリーリスクとは、投資先の国の政治・経済・社会情勢の変化によって、投資した資産の価値が変動するリスクのことです。
特に国債など、国が発行元となる債券に投資している商品の場合、発行元の国の情勢は重要です。「この国なら安心だろう」といった思い込みで投資するのはリスクが高く、国自体が経済危機に陥る場合があります。
一般的に、先進国と比較すると、新興国のカントリーリスクは高いといえるでしょう。債務不履行になる危険性が高い国ほど金利が高い傾向があるため、投資先に選ぶ際は注意する必要があります。
投資信託のリスクを確認する方法
投資信託のリスクは、購入前に交付される目論見書(もくろみしょ)で確認できます。
目論見書とは、投資信託の説明書にあたる書類です。投資信託の目的や特色、主なリスク、運用実績、費用などがまとめられています。
投資信託といっても、投資先や運用方針によってリスクは異なります。商品名だけで判断せず、目論見書で中身を確認しましょう。
出典:日本証券業協会(JSDA)「今さら聞けない!投資Q&A|投資信託の目論見書を見るポイントは?」
投資信託のリスクを軽減する3つの方法
投資信託のリスクをゼロにすることはできません。ただし、投資の仕方を工夫すれば、値動きを和らげながら資産形成を進める効果が期待できます。
基本になるのは、長期・積立・分散の3つです。資産や地域を分けて積立投資を続けると、ポートフォリオ全体のリターンは特定の投資先の値動きに左右されにくくなります。
さらに、全国銀行協会の資料でも、過去の実績として、保有期間が長いほどリターンの振れ幅が小さくなる傾向が示されています。
それぞれの特徴を理解し、リスクとリターンのバランスをみながら、自分に合った投資方法を考えましょう。
出典:一般社団法人全国銀行協会(JBA)「教えて!くらしと銀行|投資のリスクを減らすポイントは『分散投資』と『長期投資』」
長期投資
長期投資とは、短期間で売買を繰り返さず、金融資産を長く保有する投資方法です。
投資信託は値段が日々変動するため、短期間でみると一時的に大きく下がることもあります。しかしながら、一般的に、長い期間保有するとリターンは平均的な水準に収束する傾向があります。
資産形成を考える場合は、目先の値下がりだけで判断せず、10年、20年といった長期的な視点で運用しましょう。
積立投資
積立投資とは、毎月1日や10日など、あらかじめ設定したタイミングで一定額を投資する方法です。これはドル・コスト平均法とも呼ばれます。
投資信託において、値段の推移を正確に予測するのは簡単ではありません。一度にまとめて購入すると、その直後に値下がりするおそれもあります。
しかし、定期的に一定額を積み立てれば、値段が高いときは少ない口数を、低いときは多い口数を購入することになり、結果として平均の購入価格を抑えやすくなります。開始直後に値下がりしても、積立を継続することで取得単価が下がるため、一括投資よりも損失が抑えられる可能性があります。
また、積立日や金額を設定しておけば、購入のタイミングを毎回自分で判断する必要がないのも、積立投資の利点です。
分散投資
分散投資とは、一つの投資先に集中させず、資産や地域を分けて投資する方法です。
特定の投資先に資産を集中させると、ポートフォリオ全体がその投資先の影響を強く受けます。国内株式、海外株式、国内債券、海外債券などに分けて投資すれば、特定の資産が値下がりしても、資産全体への影響が抑えられる効果が期待できます。
投資信託には、単一資産に投資する銘柄のほか、1本で複数の資産に分散できるバランス型という商品もあります。自分の目的やリスク許容度に合わせて、投資先の組合せを考えましょう。
投資信託が向いている方
投資信託は、「少額から投資したい方」「プロに運用を任せたい方」に合った金融商品です。投資先の選定や運用を専門家に任せることが可能であるため、専門的な知識がない方にも向いています。ここでは、投資信託が向いている方の特徴を詳しく紹介します。
少額から投資したい方
投資信託は少額から投資を始めたい方に向いています。
株式や債券に直接投資する場合、まとまった資金が必要になることがあります。一方、投資信託は多くの投資家から集めた資金をまとめて運用する仕組みです。そのため、1万円といった比較的少ない金額から国内外の株式や債券に投資できます。
まとまった資金を用意してから始めるのではなく、毎月の家計に無理のない範囲で積み立てたい方に適した商品です。
プロに運用を任せたい方
投資信託は、運用を専門家に任せたい方にも適しています。
投資信託では、運用の専門家であるファンドマネージャーが、運用方針に沿って国内外の株式や債券などに投資します。投資先の調査や売買判断はファンドマネージャーが担うため、自分で行う必要はありません。
投資先を細かく調べる時間がない方、投資の知識やノウハウに自信がない方でも、投資信託ならプロの運用を活用しながら資産形成を進められます。
投資信託のリスクとリターンを理解したうえで始めよう
投資信託のリスクとは、投資によるリターンの振れ幅を指します。どの投資信託も値動きがあり、元本割れのおそれがありますが、大きな利益を期待できる商品ほど値動きも大きくなる点を理解しておきましょう。
投資信託には、金利変動リスクや価格変動リスクをはじめ、投資先や市場環境によってさまざまなリスクがあります。購入前に目論見書を確認すれば、投資先や運用方針、主なリスクを把握できます。
リスクを軽減するには、長期・積立・分散を意識した投資が基本です。投資信託は基本的に少額から始められるほか、運用をプロに任せられるため、長期・積立・分散を実践しやすい商品です。自分の目的やリスク許容度に合う投資信託を選びましょう。
投資信託を始めるならちば興銀のNISAで!
ちば興銀では、つみたて投資枠、成長投資枠で購入できるファンドを多数ご用意しています。
つみたて投資枠の対象となる商品は、コストを抑えて長期間の運用に適した商品を取りそろえています。成長投資枠の商品は、積立投資も一括投資も可能で、投資の方法に自由度を持たせたい方に最適です。
お客さまのライフプランや投資の目的、リスク許容度によって最適な商品は異なります。ちば興銀では、お客さま一人ひとりに合った銘柄選びや積立金額のご提案をいたします。投資が初めての方にもわかりやすくご説明しますので、ご安心ください。将来に向けた資産形成をちば興銀でスタートさせましょう。
若山 卓也(わかやま たくや)
証券会社からIFA(金融商品仲介業)に転じ、10年以上活動。
個人向けに個別株式、投資信託の提案を行う。
NISAやiDeCoを含む資産運用のほか、住宅ローン団信保険やクレジットカードなど、幅広い金融ジャンルで執筆。
<資格>証券外務員一種(日本証券業協会)、資産形成コンサルタント(日本証券アナリスト協会)、AFP(日本FP協会)
2026年9月16日現在